Dampak Kenaikan BI Rate Jadi 6 Persen Terhadap Ekonomi Indonesia
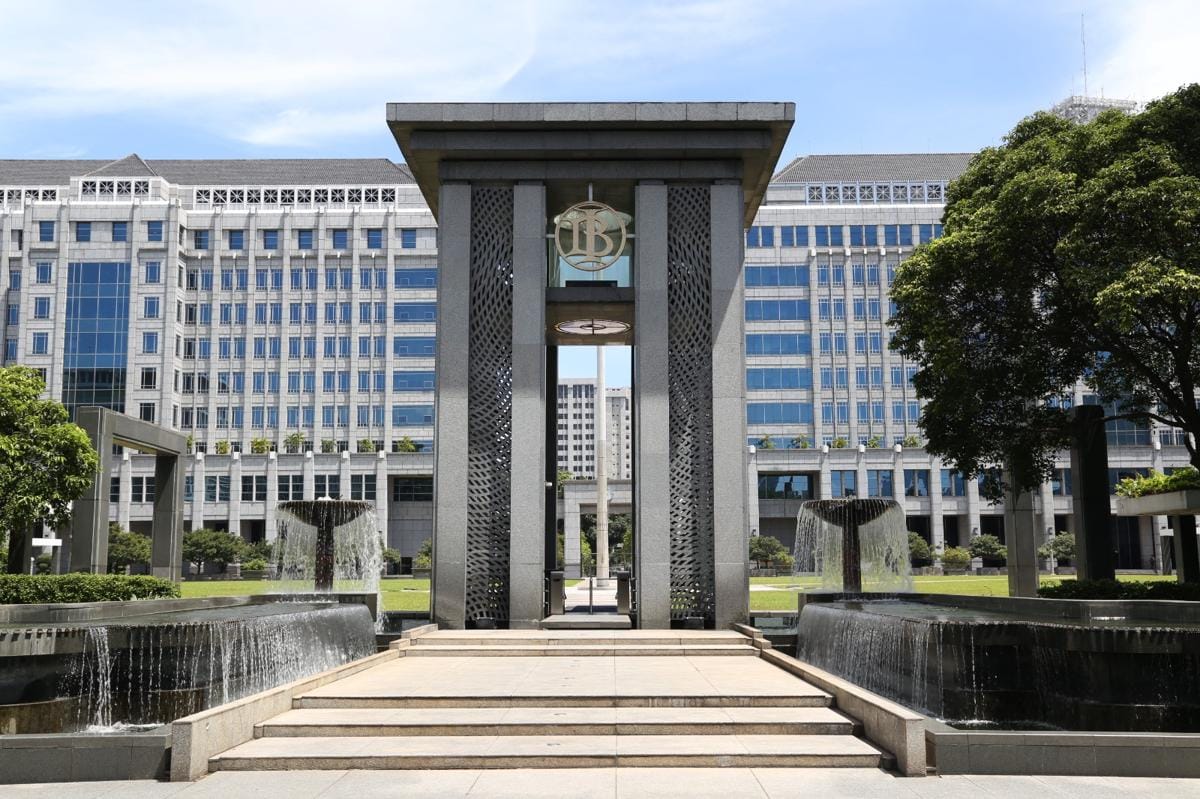
Bank Indonesia menaikkan BI-Rate 25 basis poin menjadi 6 persen pada November 2026 untuk menstabilkan rupiah dan mengantisipasi inflasi yang mendekati batas sasaran.
Kenaikan suku bunga berpotensi mendorong penyesuaian bunga simpanan dan kredit, tetapi dampaknya berbeda antarbank.
BI menyiapkan insentif likuiditas dan makroprudensial untuk menjaga penyaluran kredit.

Jakarta, FORTUNE — Bank Indonesia (BI) menaikkan suku bunga acuan atau BI-Rate sebesar 25 basis poin menjadi 6 persen pada November 2026. Kebijakan ini bertujuan untuk menjaga stabilitas rupiah di tengah ketidakpastian global dan mengantisipasi tekanan inflasi pada 2026–2027.
Dampak kenaikan suku bunga berpotensi memengaruhi biaya dana perbankan dan bunga kredit. Namun, BI menilai kebijakan tersebut tidak serta-merta menghambat pertumbuhan ekonomi karena tetap disertai insentif likuiditas dan kebijakan makroprudensial yang longgar.
Table of Content
Alasan BI menaikkan suku bunga
Keputusan kenaikan BI-Rate diambil dalam Rapat Dewan Gubernur pada 17–18 November 2026. Selain suku bunga acuan, BI menaikkan suku bunga Deposit Facility menjadi 5,25 persen dan Lending Facility menjadi 6,75 persen.
Gubernur BI Destry Damayanti menyebut inflasi sebagai salah satu pertimbangan kebijakan. Inflasi Indeks Harga Konsumen pada Oktober 2026 tercatat 3,23 persen secara tahunan. Angka tersebut mendekati batas atas sasaran inflasi BI sebesar 3,5 persen.
"Kami melihat inflasi headline (umum) sudah mendekati batas atas sasaran. Kita perlu menjangkarnya," ujar Destry dalam konferensi pers hasil RDG, Rabu (18/11).
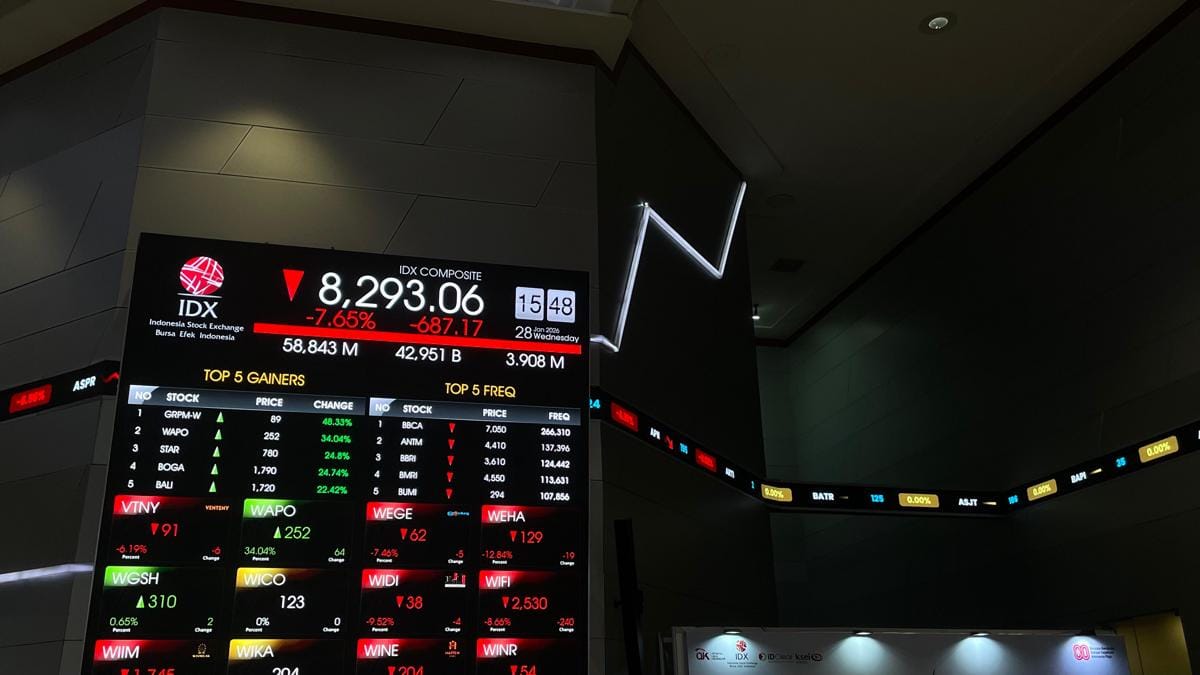
Tekanan terhadap rupiah juga menjadi pertimbangan. Pada 17 November 2026, rupiah berada di level Rp18.245 per dolar AS atau melemah 0,66 persen dibandingkan posisi akhir Oktober. BI mengaitkan pelemahan tersebut dengan ketidakpastian global dan sentimen investor asing di pasar saham.
Deputi Gubernur Senior BI Aida S. Budiman menyebut kondisi global, kecenderungan suku bunga tinggi dalam waktu lebih lama, serta tekanan di pasar saham turut memengaruhi nilai tukar. Karena itu, BI menilai penguatan stabilisasi rupiah melalui suku bunga perlu dilakukan secara terukur.
Dampak naiknya BI Rate terhadap bunga simpanan dan kredit
Kenaikan BI-Rate dapat mendorong bank menaikkan suku bunga simpanan dan kredit. Bank berpotensi menawarkan bunga deposito lebih tinggi untuk menarik dana nasabah. Di sisi lain, kenaikan biaya pendanaan dapat membuat bank menaikkan bunga kredit sehingga biaya pinjaman nasabah ikut bertambah.
Ketua Bidang Riset dan Kajian Ekonomi dan Perbankan PERBANAS, Aviliani, mengakui adanya potensi transmisi tersebut. Namun, penyesuaian tidak selalu terjadi secara langsung dan seragam. Alasannya, setiap bank memiliki struktur pendanaan, kondisi likuiditas, serta profil risiko yang berbeda.
Dari sisi industri, penyaluran kredit perbankan pada Oktober 2026 masih tumbuh 13,21 persen secara tahunan. Pertumbuhan ini ditopang kredit investasi sebesar 21,32 persen, kredit modal kerja 12,99 persen, dan kredit konsumsi 4,73 persen.
Meski demikian, pertumbuhan kredit yang lebih tinggi daripada pertumbuhan dana pihak ketiga (DPK) perlu diantisipasi melalui pengelolaan likuiditas dan pendanaan. Pada September 2026, DPK perbankan tumbuh 8,22 persen secara tahunan menjadi Rp10.492 triliun. Sementara itu, kredit perbankan tumbuh 13,26 persen mencapai Rp9.245 triliun.
BI siapkan insentif untuk menjaga likuiditas
BI menilai kenaikan suku bunga tidak otomatis menghambat pertumbuhan ekonomi karena kebijakan moneter berjalan bersama instrumen makroprudensial. Salah satu penyangganya adalah Kebijakan Insentif Likuiditas Makroprudensial (KLM), yang diarahkan untuk mendorong penyaluran kredit ke sektor produktif.
Aida menegaskan kenaikan suku bunga tidak serta-merta mengganggu pertumbuhan ekonomi. BI juga menyiapkan berbagai insentif, termasuk penyesuaian Giro Wajib Minimum (GWM), biaya lindung nilai, dan KLM untuk menjaga kecukupan likuiditas perbankan.
Dalam RDG November, BI turut menyiapkan KLM financing channel paling tinggi 3 persen dari DPK. Insentif tersebut diarahkan untuk mendukung pembiayaan sektor usaha yang menciptakan lapangan kerja dan memperkuat pembiayaan UMKM, mulai 1 Desember 2026. BI juga memperkuat KLM Pendalaman Pasar Uang dengan insentif paling tinggi 2 persen dari DPK.
Menurut Destry, pertumbuhan kredit masih memiliki ruang untuk meningkat. Hal ini tercermin dari nilai kredit yang belum dicairkan (undisbursed loan) sebesar Rp2.526 triliun pada Oktober 2026. Besarnya fasilitas yang belum ditarik tersebut menjadi salah satu ruang bagi penyaluran kredit berikutnya.
Kondisi permodalan dan likuiditas perbankan
Data BI menunjukkan rasio kecukupan modal atau Capital Adequacy Ratio (CAR) perbankan mencapai 24,30 persen pada September 2026. Pada periode yang sama, rasio kredit bermasalah atau Non-Performing Loan (NPL) tercatat 2,07 persen secara bruto dan 0,82 persen secara neto.
Sementara itu, rasio alat likuid terhadap DPK berada di level 23,22 persen pada Oktober 2026. Indikator tersebut menjadi salah satu gambaran ketersediaan likuiditas perbankan di tengah penyesuaian kebijakan suku bunga.
FAQ seputar dampak kenaikan BI Rate terhadap ekonomi Indonesia
Berapa BI-Rate setelah kenaikan November 2026? BI-Rate naik 25 basis poin menjadi 6 persen.
Mengapa BI menaikkan BI-Rate? BI mengambil langkah tersebut untuk menjaga stabilitas rupiah dan mengantisipasi tekanan inflasi.
Apa dampak kenaikan BI-Rate terhadap perbankan? Kenaikan berpotensi meningkatkan biaya dana dan mendorong penyesuaian bunga simpanan maupun kredit.
Bagaimana BI menjaga likuiditas perbankan? BI mempertahankan kebijakan makroprudensial longgar, termasuk melalui insentif KLM dan pengaturan GWM.