Kualitas Aset Membaik dan NPL Turun, J Trust Bank Pacu Kredit Hingga Rp29,25 Triliun
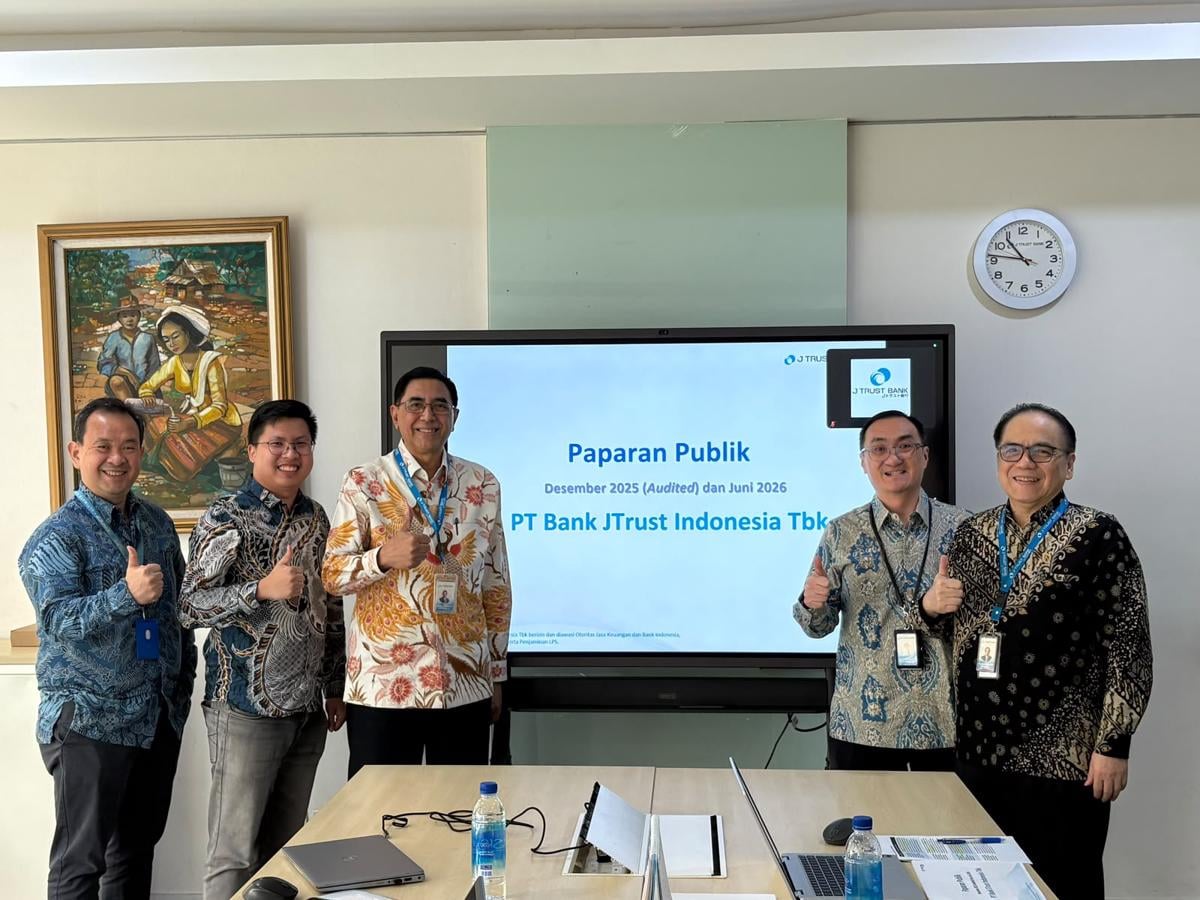
- J Trust Bank membukukan laba bersih Rp80,23 miliar hingga Juni 2026, didukung penyaluran kredit Rp29,25 triliun yang tumbuh 8,59 persen dibanding akhir 2025.
- Kualitas aset membaik dengan rasio NPL net turun dari 2,26 persen pada akhir 2025 menjadi 1,78 persen pada Juni 2026, sementara ekspansi kredit dominan ke sektor pengolahan.
- DPK mencapai Rp33,92 triliun, dengan giro naik menjadi Rp6,29 triliun; peningkatan CASA menekan biaya dana menjadi 4,69 persen dan CAR tercatat 14,53 persen.
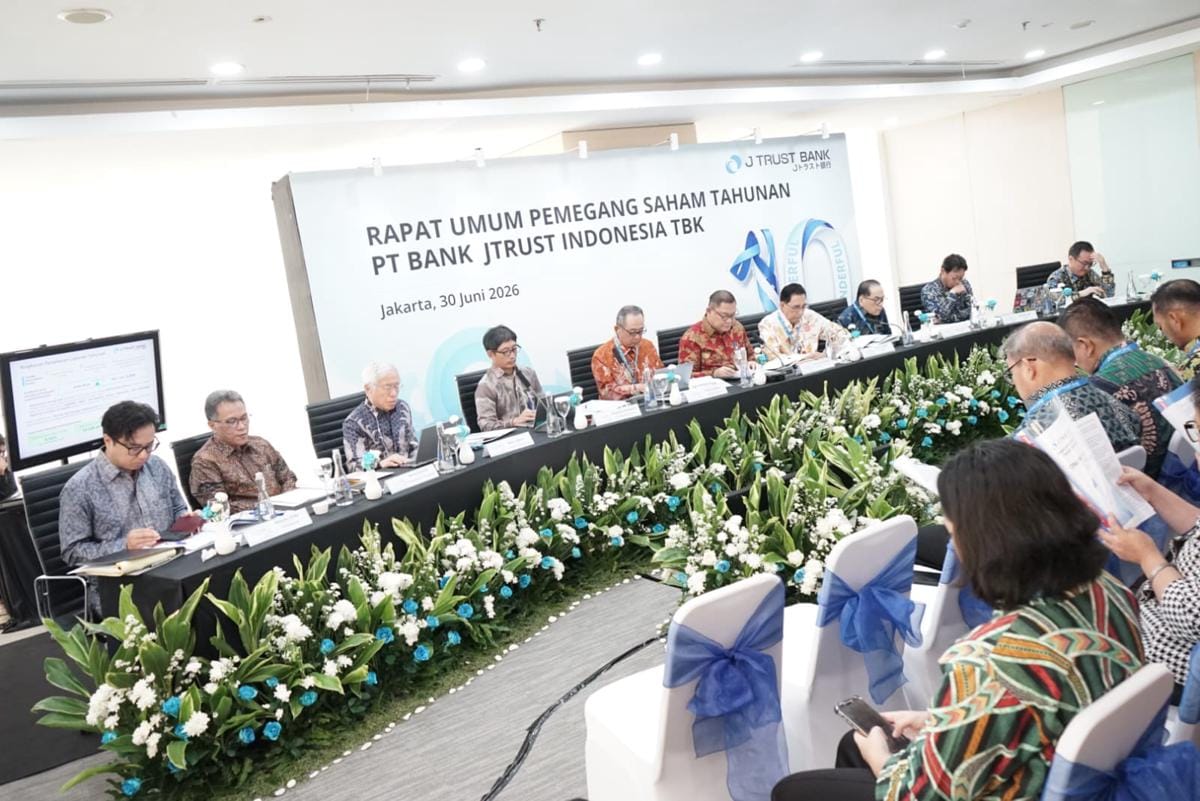
Jakarta, FORTUNE — PT Bank JTrust Indonesia Tbk (J Trust Bank) membukukan laba bersih Rp80,23 miliar per akhir Juni 2026. Kinerja positif ini ditopang oleh penyaluran kredit yang mencapai Rp29,25 triliun, atau tumbuh 8,59 persen dibandingkan dengan akhir Desember 2025 dan naik 2,34 persen secara tahunan (year-on-year), seiring perbaikan kualitas aset perseroan.
Peningkatan fungsi intermediasi J Trust Bank diimbangi dengan pengelolaan manajemen risiko yang disiplin. Kualitas portofolio yang membaik tecermin pada penurunan rasio kredit bermasalah neto (Non-Performing Loan/NPL net) menjadi 1,78 persen pada Juni 2026, turun signifikan dari 2,26 persen pada akhir 2025.
“Prioritas strategis kami ke depan adalah mempertahankan kualitas portofolio kredit secara prudent, sekaligus melakukan ekspansi bisnis pada segmen komersial, korporasi, dan ritel. Kami memastikan ekspansi kredit ini menjadi mesin pertumbuhan pendapatan yang berkelanjutan bagi perseroan," ujar Direktur Utama J Trust Bank, Ritsuo Fukadai, melalui keterangan resmi di Jakarta, Rabu (30/9).
Secara sektoral, ekspansi kredit perseroan didominasi oleh segmen pengolahan dengan porsi 20,79 persen. Selanjutnya, segmen multifinance atau perantara sektor keuangan menyumbang 18,50 persen, diikuti segmen properti dan real estat sebesar 12,99 persen.
Dari sisi penghimpunan dana, Dana Pihak Ketiga (DPK) J Trust Bank Rp33,92 triliun per Juni 2026, atau naik 1,08 persen dibandingkan dengan akhir 2025. Perolehan giro menjadi penggerak utama pertumbuhan DPK, melonjak menjadi Rp6,29 triliun dari posisi akhir tahun sebelumnya yang sebesar Rp3,93 triliun.
Penghimpunan tabungan mencapai Rp3,12 triliun.
Penambahan porsi dana murah (CASA) ini efektif menekan biaya dana (Cost of Fund/CoF) secara efisien dari 5,27 persen pada Desember 2025 menjadi 4,69 persen pada Juni 2026.
“Fokus kami selanjutnya adalah memperbesar porsi giro dan tabungan melalui penyediaan layanan berbasis teknologi yang adaptif terhadap kebutuhan transaksi nasabah. Secara simultan, kami akan memacu pertumbuhan fee-based income dan kredit sindikasi guna memperkokoh profitabilitas perseroan,” kata Ritsuo.
Hingga pertengahan 2026, bank dengan induk perusahaan asal Jepang ini mencatatkan total aset Rp39,83 triliun. Ketahanan permodalan perseroan juga terjaga kokoh, ditunjukkan oleh Rasio Kecukupan Modal (Capital Adequacy Ratio/CAR) yang terkerek menjadi 14,53 persen.