BPK Mulai Periksa Laporan Keuangan Konsolidasi Danantara

- BPK memulai audit laporan keuangan konsolidasian BPI Danantara 2025, mencakup entitas Danantara, PT DAM, PT DIM, serta seluruh BUMN dalam strukturnya.
- Audit berbasis risiko menyoroti potensi salah saji material, kecurangan, penyalahgunaan, pelanggaran regulasi, dan kelemahan pengendalian internal; BPK meminta akses data serta dukungan penuh pihak terkait.
- Laporan unaudited diserahkan 20 Juli 2026 dan surat tugas terbit 14 Agustus 2026; BPK akan menilai standar akuntansi, pengungkapan, kepatuhan hukum, dan pengendalian internal.
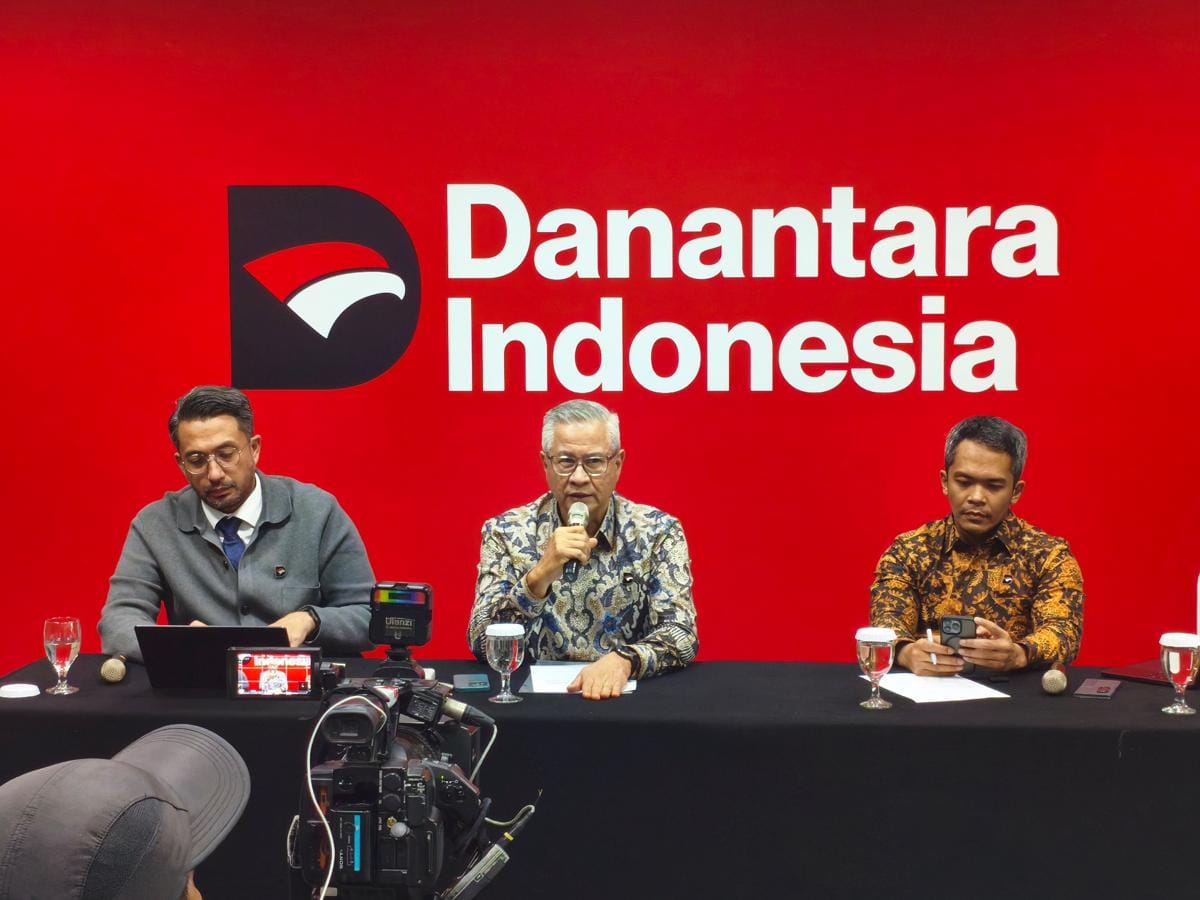
Jakarta, FORTUNE - Badan Pemeriksa Keuangan (BPK) memulai audit atas laporan keuangan konsolidasian Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) Tahun 2025. Langkah tersebut diambil guna menguji kewajaran laporan keuangan sekaligus memperkuat tata kelola dan akuntabilitas pengelolaan investasi pada seluruh struktur BPI Danantara, yang mencakup anak perusahaan hingga jajaran Badan Usaha Milik Negara (BUMN).
Pemeriksaan komprehensif ini menjangkau entitas BPI Danantara, PT Danantara Aset Manajemen (PT DAM), PT Danantara Investasi Manajemen (PT DIM), serta seluruh BUMN yang berada di dalam struktur BPI Danantara.
"BPK berkomitmen mengawal tata kelola dan akuntabilitas BPI Danantara sebagai fondasi pelaporan keuangan yang berkualitas," demikian Anggota VII BPK, Slamet Edy Purnomo, dalam keterangannya yang dikutip Senin (21/9).
Proses audit ini menerapkan pendekatan berbasis risiko (risk-based audit). Melalui skema ini, BPK menargetkan pengidentifikasian dan penanganan berbagai risiko kritis, mulai dari kesalahan penyajian material, potensi kecurangan (fraud), penyalahgunaan (abuse), ketidakpatuhan terhadap regulasi, hingga kelemahan sistem pengendalian intern.
Guna memastikan efektivitas audit berbasis risiko tersebut, BPK menggarisbawahi pentingnya keterbukaan data dari seluruh pihak terkait.
"Kami ingin menggarisbawahi bahwa dalam pemeriksaan berbasis risiko, auditor grup hanya dapat memenuhi tanggung jawabnya untuk mengidentifikasi dan merespons risiko material apabila memperoleh akses yang memadai terhadap data, informasi, dan individu yang relevan," ujar Slamet.
Oleh karena itu, BPK meminta komitmen dan dukungan penuh dari BPI Danantara, manajemen BUMN, serta Kantor Akuntan Publik (KAP) komponen agar seluruh kebutuhan data maupun informasi pemeriksaan dapat terpenuhi secara optimal.
Terkait lini masa pemeriksaan, BPI Danantara sebelumnya telah menyerahkan Laporan Keuangan Konsolidasian Tahun 2025 unaudited kepada BPK pada 20 Juli 2026. Menindaklanjuti hal tersebut, BPK menerbitkan Surat Tugas Pemeriksaan pada 14 Agustus 2026.
Jeda waktu antara penerimaan laporan dan penerbitan surat tugas digunakan BPK untuk persiapan audit grup, meliputi pemutakhiran penilaian risiko, penentuan materialitas, serta penyusunan strategi pemeriksaan sesuai standar audit yang berlaku.
Dalam audit ini, BPK akan mengeluarkan opini atas kewajaran laporan keuangan. Indikator penilaian mencakup empat aspek utama: kesesuaian dengan standar akuntansi keuangan, kecukupan pengungkapan (disclosure), kepatuhan terhadap peraturan perundang-undangan, serta efektivitas sistem pengendalian intern.
Pelaksanaan audit ini memiliki landasan hukum kuat, di antaranya Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, UU Nomor 15 Tahun 2006 tentang BPK, serta UU Nomor 19 Tahun 2003 tentang BUMN yang telah diperbarui melalui UU Nomor 16 Tahun 2025.
Secara spesifik, Pasal 3K UU BUMN mengamanatkan bahwa pemeriksaan atas pengelolaan dan tanggung jawab keuangan BPI Danantara dilaksanakan secara penuh oleh BPK.