Iklan - Scroll untuk Melanjutkan
Baca artikel Fortune IDN lainnya di IDN App
It helps you see more of our articles when you search on Google
DJP Tegaskan Meski Sanksi Pajak Dihapus, Pokok Utang Tetap Wajib Dibayar
Direktur Jenderal Pajak Bimo Wijayanto. Dok Fortune Indonesia
  • Pengurangan atau penghapusan sanksi administrasi tidak menghapus kewajiban wajib pajak untuk membayar pokok pajak.

  • Wajib pajak harus mengajukan permohonan kepada DJP, dengan manfaat pengurangan yang berbeda berdasarkan periode penyampaian atau pembetulan SPT.

  • PMK-71/2026 mengatur sanksi yang dapat dihapus dan mengutamakan pelunasan pokok utang sebelum sanksi administrasi.

This section summary was AI-assisted and reviewed by our editorial team.
2 Oktober 2026

PMK-71/2026 mulai berlaku sejak diundangkan. Peraturan ini merupakan perubahan atas PMK Nomor 118 Tahun 2024.

8 Oktober 2026 hingga 31 Desember 2026

Penghapusan sanksi 100 persen diberikan apabila penyampaian atau pembetulan SPT dilakukan pada periode ini.

Rabu (28/10/2026)

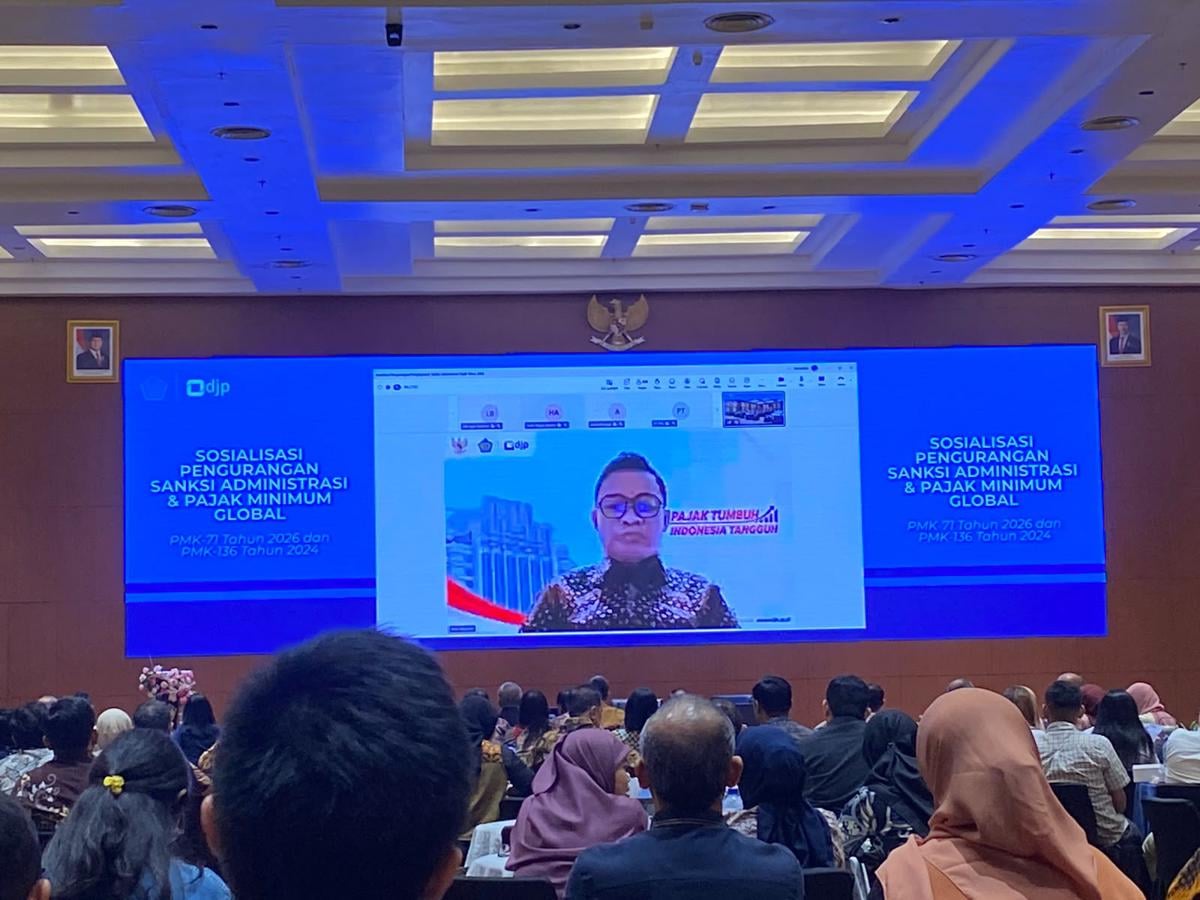
Bimo Wijayanto menyampaikan penjelasan dalam Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat Direktorat Jenderal Pajak, Jakarta Selatan.

1 Januari 2027 hingga 31 Maret 2027

Pengurangan sanksi sebesar 50 persen diberikan jika penyampaian atau pembetulan SPT dilakukan pada periode ini.

1 April 2027 hingga 30 Juni 2027

Pengurangan sanksi sebesar 25 persen diberikan apabila penuampaian atau pembetulan SPT dilakukan pada periode ini.

1 Oktober 2028

Wajib Pajak perlu mengajukan permohonan pengurangan atau penghapusan sanksi administratif kepada DJP paling lambat pada tanggal ini.

This section summary was AI-assisted and reviewed by our editorial team.
  • What?
    DJP memberikan pengurangan atau penghapusan sanksi administrasi untuk jenis transaksi tertentu, tanpa menghapus kewajiban membayar pokok pajak.
  • Who?
    Direktur Jenderal Pajak Bimo Wijayanto dan Staf Ahli Bidang Pengawasan Pajak Neilmaldrin Noor menyampaikan kebijakan tersebut.
  • Where?
    Sosialisasi berlangsung di Kantor Pusat Direktorat Jenderal Pajak, Jakarta Selatan.
  • When?
    Ketentuan PMK-71/2026 mulai berlaku sejak diundangkan pada 2 Oktober 2026. Permohonan dapat diajukan paling lambat 1 Oktober 2028.
  • Why?
    Kebijakan ini mengurangi beban yang timbul dari keterlambatan atau kekhilafan, sepanjang wajib pajak menunjukkan itikad baik.
  • How?
    Wajib pajak mengajukan permohonan kepada DJP. Besaran penghapusan atau pengurangan ditentukan berdasarkan periode penyampaian atau pembetulan SPT.
This section summary was AI-assisted and reviewed by our editorial team.

DJP memberi kesempatan untuk mengurangi atau menghapus sanksi pajak, tetapi uang pokok pajaknya tetap harus dibayar. Wajib pajak harus mengajukan permohonan, karena penghapusan tidak terjadi otomatis. Besarnya keringanan berbeda sesuai waktu menyelesaikan kewajiban. Aturan ini berlaku untuk jenis transaksi tertentu dan bukan tax amnesty.

This section summary was AI-assisted and reviewed by our editorial team.

Kebijakan ini memberi ruang bagi wajib pajak untuk menyelesaikan kewajibannya dengan beban sanksi yang lebih ringan. Pengaturan berdasarkan periode juga membuat manfaat keringanan lebih jelas, sementara kewajiban membayar pokok pajak tetap dipertahankan dan prosesnya harus diajukan kepada DJP.

This section summary was AI-assisted and reviewed by our editorial team.

Jakarta, FORTUNE - Direktur Jenderal Pajak Bimo Wijayanto menegaskan bahwa kebijakan pengurangan atau penghapusan sanksi administrasi yang diberlakukan Direktorat Jenderal Pajak tidak menghilangkan kewajiban wajib pajak untuk membayar pokok pajak. Ia mengatakan bahwa yang dihapus oleh DJP adalah sanksi administratif yang belum dibayar.

“Pemerintah tidak akan mengorbankan hak negara, yang DJP lakukan adalah mengurangi beban yang timbul dari keterlambatan atau kekhilafan. Sepanjang wajib pajak menunjukkan itikad baik dalam menyelesaikan kwajiban-kewajibannya,” katanya dalam Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat Direktorat Jenderal Pajak, Jakarta Selatan pada Rabu (28/10).

Bimo menegaskan bahwa Wajib Pajak perlu mengajukan permohonan pengurangan atau penghapusan sanksi administratif kepada DJP paling lambat 1 Oktober 2028.

“Pemerintah memberikan kesempatan untuk meringankan sanksi sesuai dengan kepentuan. Kami berharap kesempatan ini disambut dengan itikad baik wajib ajak untuk melaporkan dan menyelesaikan kewajiban-kewajiban terpajakannya,” ujarnya.

Sementara itu, Bimo juga memberikan ilustrasi bahwa semakin cepat wajib pajak menyelesaikan kewajiban, maka semakin besar manfaat pengurangan dan penghapusan sanksi yang diterima. Penghapusan sanksi 100 persen diberikan apabila penyampaian atau pembetulan SPT dilakukan periode 8 Oktober 2026 hingga 31 Desember 2026. Sementara itu, pengurangan sanksi sebesar 50 persen diberikan jika penyampaian atau pembetulan SPT dilakukan pada periode 1 Januari 2027 hingga 31 Maret 2027. Sementara itu, pengurangan sanksi sebesar 25 persen diberikan apabila penuampaian atau pembetulan SPT dilakukan pada periode 1 April 2027 hingga 30 Juni 2027.

Dalam agenda yang sama, Staf Ahli Bidang Pengawasan Pajak Neilmaldrin Noor menhatakan bahwa penghapusan sanksi administrasi diberikan dalam jangka waktu tertentu dan tidak berlaku secara otomatis bagi seluruh wajib pajak. Wajib Pajak harus mengajukan permohoann untuk memperoleh fasilitas tersebut.

“Ini bukan merupakan tax amnesty. Bukan pemutihan, ya, tapi ini merupakan pengurangan sanksi ataupun penghapusan sanksi administrasi yang dalam jangka waktu tertentu,” kata Neilmaldrin.

Melalui PMK 71/2026 yang diterbitkan DJP, wajib pajak berpeluang memperoleh penghapusan sanksi administrasi hingga 100 persen untuk jenis transaksi tertentu. Sanksi yang dapat menjadi objek penghapusan antara lain sanksi bunga, sanksi keterlambatan penyampaian Surat Pemberitahuan Tahunan (SPT), sanksi terkait faktur pajak, sanksi dalam surat ketetapam pajak (SKP) hasil pemeriksaan, serta denda Pajak Bumi dan Bangunan (PBB).

Dalam PMK tersebut, pelunasan pokok utang diutamakan sebelum sanksi administrasi. Sebelum aturan baru berlaku, pembayaran wajib pajak diperhitungkan secara proporsional antara pokok utang pajak dan sanksi administratif.

Aturan baru tersebut juga mengatakan bahwa sanksi administrasi yang timbul dari proses keberatan, banding, maupun peninjauan kembali tidak dapat diajukan untuk pengurangan atau penghapusan melalui mekanisme dalam PMK tersebut.

PMK-71/2026 merupakan perubahan atas PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan. Peraturan ini mulai berlaku sejak diundangkan pada 2 Oktober 2026.

Curated For You

Editorial Team

Related Article