LPS Siapkan Skema Kepesertaan Penjaminan Polis, Berlaku Juli 2027
LPS menargetkan Penjaminan Polis Asuransi mulai berlaku pada Juli 2027, dengan peserta berupa perusahaan asuransi umum dan jiwa, termasuk syariah, bukan masyarakat langsung.
Kepesertaan tidak otomatis meski diwajibkan UU P2SK; perusahaan harus memenuhi standar kesehatan yang disusun LPS bersama OJK, termasuk perhitungan Risk-Based Capital.
Program ini melindungi pemegang polis dan membangun kepercayaan melalui transfer polis dari perusahaan gagal ke perusahaan lebih sehat agar manfaat serta klaim tetap berlanjut.
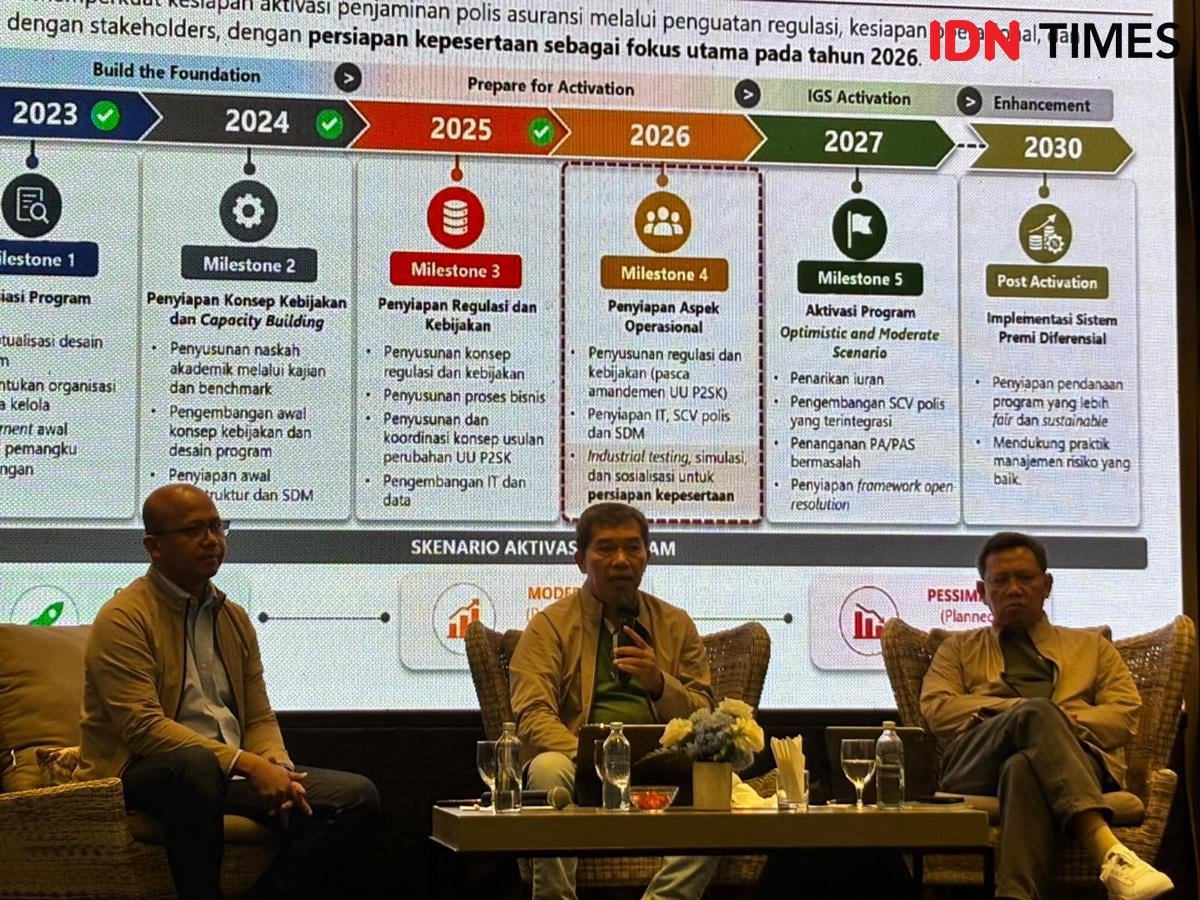
Jakarta, FORTUNE – Lembaga Penjamin Simpanan (LPS) tengah menyiapkan aktivasi Penjaminan Polis Asuransi yang ditargetkan mulai berlaku pada Juli 2027. Salah satu aspek krusial dalam persiapan tersebut adalah penetapan skema kepesertaan, termasuk persyaratan tingkat kesehatan perusahaan asuransi untuk memastikan efektivitas dan keberlanjutan program perlindungan pemegang polis.
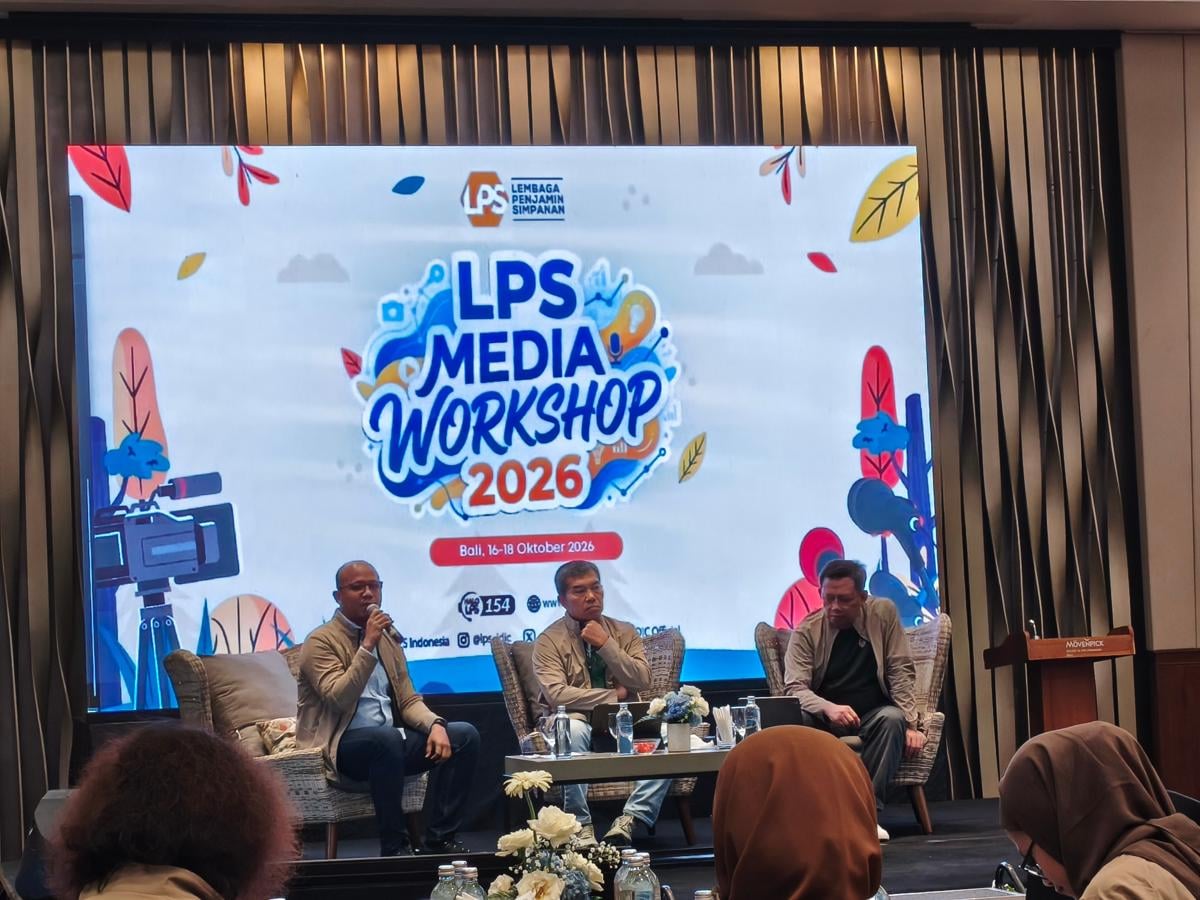
Anggota Dewan Komisioner LPS Bidang Program Penjaminan Polis, Ferdinan D. Purba, menjelaskan bahwa peserta PPP bukanlah masyarakat secara langsung, melainkan perusahaan asuransi yang memenuhi kriteria kepesertaan sesuai ketentuan yang berlaku.
“Dalam desain program Penjaminan Polis Asuransi, peserta program bukanlah masyarakat secara langsung, melainkan Perusahaan Asuransi (PA) dan Perusahaan Asuransi Syariah (PAS) yang menyelenggarakan asuransi umum dan asuransi jiwa. Di luar itu, seperti Asuransi Sosial, Program Asuransi Wajib, dan Reasuransi, tidak dapat mendaftarkan diri menjadi peserta Penjaminan Polis Asuransi,” ujar Ferdinan di Bali, Sabtu (17/10).
Ia menegaskan, meskipun Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) mewajibkan perusahaan asuransi menjadi peserta program penjaminan, kepesertaan tersebut tidak berlaku secara otomatis. Perusahaan harus terlebih dahulu memenuhi persyaratan tingkat kesehatan tertentu sebelum ditetapkan sebagai peserta PPP.
Persyaratan tingkat kesehatan tersebut nantinya ditetapkan oleh LPS dengan berkoordinasi bersama Otoritas Jasa Keuangan (OJK), antara lain melalui perhitungan Risk-Based Capital (RBC) masing-masing perusahaan asuransi.
Menurut Ferdinan, penerapan persyaratan tingkat kesehatan perusahaan merupakan praktik yang juga diterapkan di negara-negara lain yang menyelenggarakan program penjaminan polis asuransi. Persyaratan ini diperlukan untuk memitigasi risiko kegagalan peserta pada tahap awal implementasi sekaligus menjaga keberlanjutan manfaat program.
“Dengan mewajibkan syarat tingkat kesehatan tertentu, diharapkan Penjaminan Polis Asuransi dapat terhindar dari risiko kegagalan peserta di fase awal implementasi. Selain itu, penetapan syarat tersebut penting bagi keberlanjutan manfaat program Penjaminan Polis Asuransi,” jelasnya.
Penyiapan ketentuan kepesertaan menjadi bagian penting dari persiapan aktivasi PPP yang ditargetkan pada Juli 2027. Melalui penetapan kriteria yang terukur, program ini diharapkan dapat berjalan efektif dan memberikan perlindungan kepada pemegang polis asuransi di Indonesia
Menumbuhkan kepercayaan masyarakat
ilustrasi pelayanan LPS (dok. LPS) Selanjutnya, salah satu yang juga menjadi fokus LPS saat ini adalah terus mendorong pemahaman masyarakat mengenai skema penjaminan polis asuransi, sebagai bagian dari upaya memperkuat kepercayaan publik terhadap industri asuransi. Melalui skema ini, perlindungan terhadap pemegang polis diharapkan tetap terjaga ketika perusahaan asuransi mengalami kegagalan.
Anggota Dewan Komisioner LPS bidang Program Penjaminan Polis, Ferdinan D. Purba menjelaskan, bahwa penjaminan polis asuransi memiliki dua tujuan utama, yakni melindungi pemegang polis dan menjaga kepercayaan masyarakat terhadap industri asuransi.
“Ada dua poin utama dari tujuan penjaminan polis asuransi ini. Pertama, memberikan perlindungan kepada nasabah asuransi. Dan yang kedua, yang sama pentingnya juga, membangun kepercayaan masyarakat terhadap industri asuransi,” ujar Purba.
Dalam pelaksanaannya, perlindungan terhadap pemegang polis akan mengedepankan mekanisme transfer polis asuransi, yakni pengalihan portofolio polis dari perusahaan asuransi yang mengalami kegagalan kepada perusahaan asuransi lain yang lebih sehat. Melalui mekanisme ini, pengelolaan polis beserta kewajiban pembayaran manfaatnya dapat dialihkan untuk menjaga keberlangsungan perlindungan bagi pemegang polis.
Purba menggambarkan pentingnya mekanisme tersebut melalui situasi yang dapat dialami langsung oleh masyarakat.
“Sebagai gambaran, ada nasabah yang sedang menjalani perawatan di rumah sakit. Ketika hendak melakukan pembayaran, ternyata perusahaan asuransinya tutup. Nasabah tersebut tidak perlu khawatir, karena jika polisnya telah dialihkan kepada perusahaan asuransi yang lebih sehat, perlindungan nasabah tersebut tetap dapat berlanjut, dengan skema ini kita bisa meminimalisir adanya interupsi dari proses penggunaan klaim polis asuransi tersebut. Inilah salah satu mekanismenya, yaitu memberikan kepastian dan kenyamanan kepada pemegang polis,” jelasnya.
Secara umum, mekanisme pengalihan polis ditujukan untuk menjaga keberlanjutan perlindungan yang dimiliki nasabah. Dengan demikian, kegagalan perusahaan asuransi tidak serta-merta berarti hilangnya perlindungan yang telah dimiliki pemegang polis, sepanjang pengalihan dan pemenuhan manfaatnya dilakukan sesuai dengan ketentuan yang berlaku.
“Kepercayaan masyarakat terhadap industri asuransi harus terus dibangun. Masyarakat juga perlu memahami bahwa melalui rancangan kepesertaan dan mekanisme penjaminan yang tepat, perlindungan pemegang polis dapat tetap dijaga ketika perusahaan asuransi mengalami kegagalan,” tutup Purba.
Meningkatnya kepercayaan masyarakat terhadap industri asuransi diharapkan dapat mendorong perluasan penetrasi asuransi nasional, memperkuat perlindungan finansial keluarga, serta mendukung pertumbuhan investasi jangka panjang yang berkontribusi terhadap perekonomian Indonesia. (WEB)