Permata Bank Cetak Laba Rp2,6 Triliun di Tengah Persaingan Industri Ketat
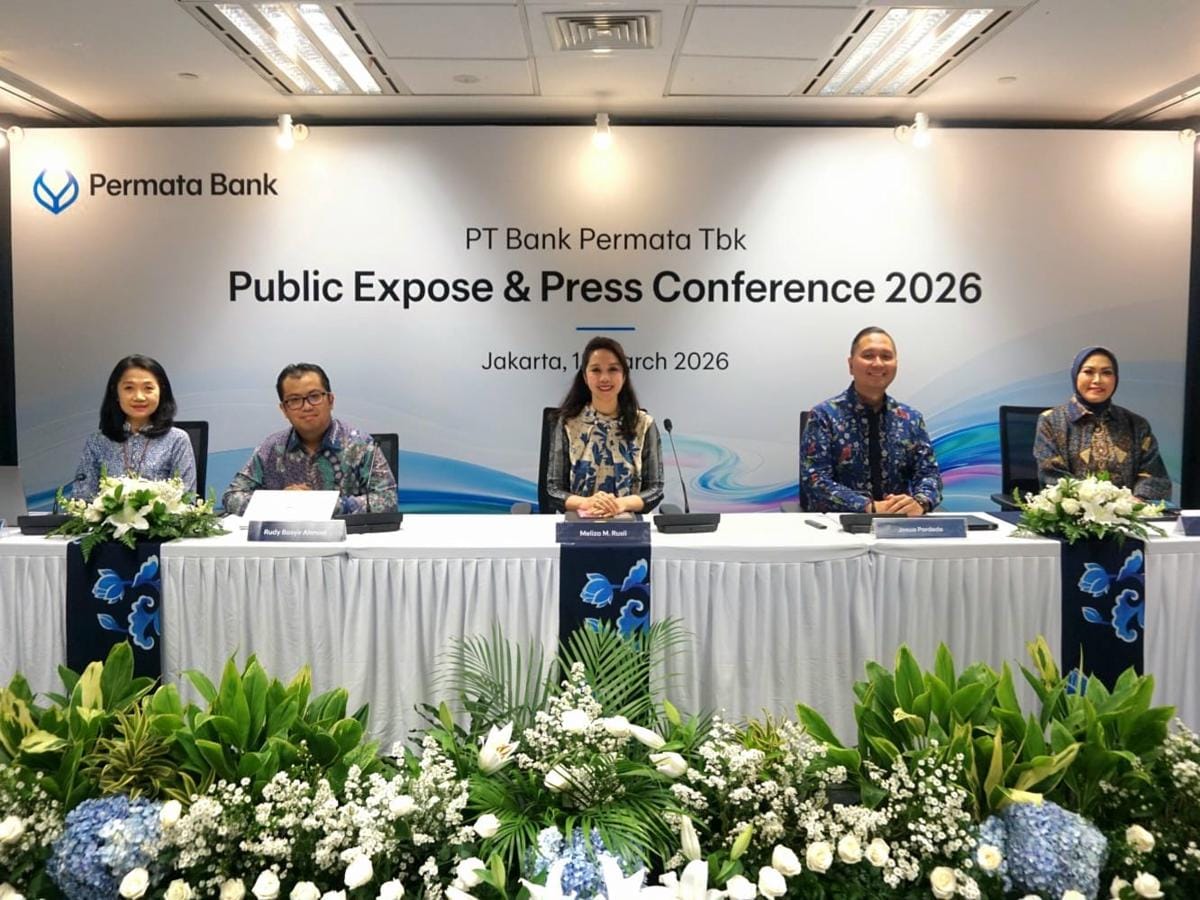
Permata Bank membukukan laba bersih Rp2,6 triliun pada sembilan bulan pertama 2026 dengan pendapatan Rp9,2 triliun.
Penyaluran kredit tumbuh 10,1 persen secara tahunan menjadi Rp172,9 triliun per September 2026.
Pembiayaan UKM dan unit usaha syariah meningkat, sementara rasio NPL gross membaik menjadi 2,1 persen.
Jakarta, FORTUNE- PT Bank Permata Tbk (BNLI) membukukan total laba bersih senilai Ro2,6 triliun pada sembilan bulan pertama 2026. Capaian tersebut sejalan dengan naiknya pendapatan perseroan menjadi Rp9,2 triliun ditengah ketatnya persaingan industri keuangan domestik.
Dari sisi intermediasi, penyaluran kredit Permata Bank tumbuh 10,1 persen secara tahunan (year-on-year/yoy) menjadi Rp172,9 triliun per September 2026. Pertumbuhan terutama ditopang kredit konvensional yang meningkat 13,9 persen yoy menjadi Rp153,4 triliun.
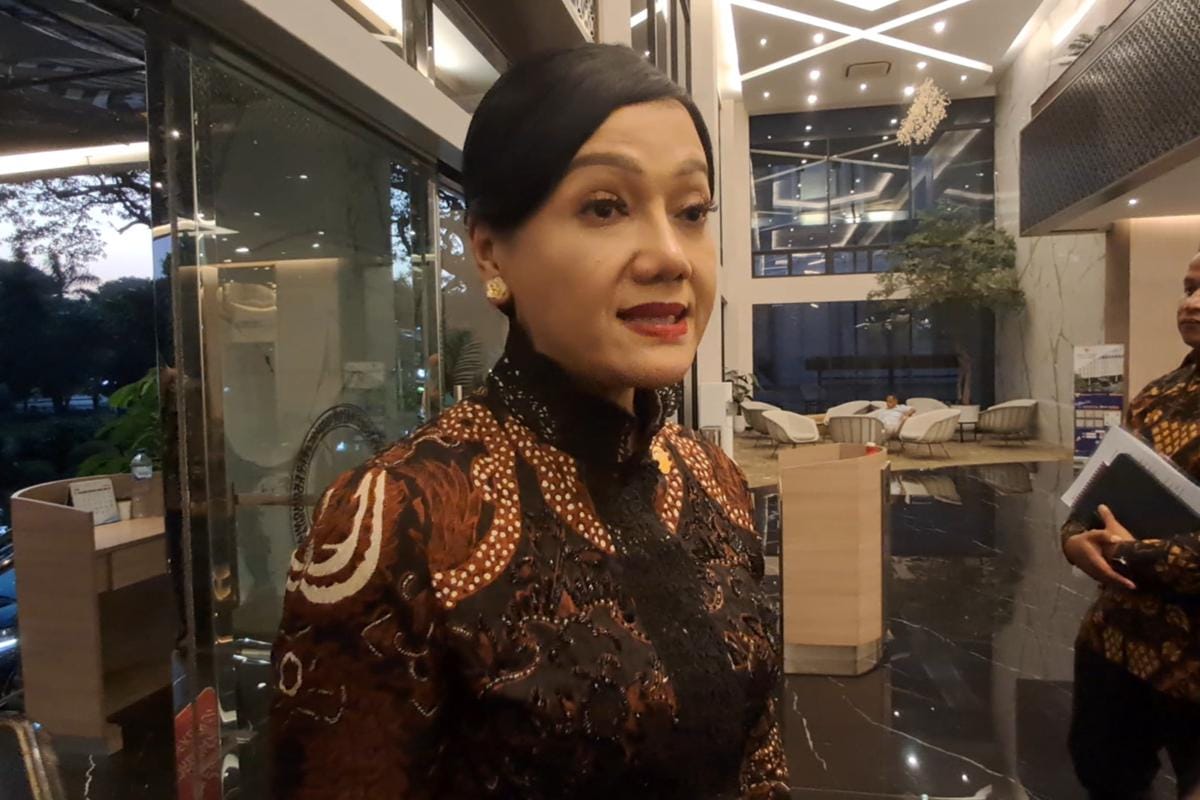
Direktur Utama Permata Bank Meliza M. Rusli mengatakan, perseroan terus menjaga fundamental bisnis melalui pengelolaan risiko yang disiplin dan ekspansi kredit yang sehat di tengah ketidakpastian global. Ketahanan juga ditopang oleh Bangkok Bank yang merupakan pemegang saham pengendali perusahaan.
"Hal ini menjadi landasan bagi Permata Bank untuk menjaga ketahanan bisnis sekaligus menangkap peluang pertumbuhan secara berkelanjutan,” ujarnya dalam keterangan tertulis, Rabu (28/10).
Secara fundamental, Permata Bank mencatatkan total aset mencapai Rp277,2 triliun atau tumbuh 2,9 persen secara tahunan. Perseroan juga menjaga struktur pendanaan melalui optimalisasi neraca, dengan rasio loan-to-deposit ratio (LDR) sebesar 92,1 persen, naik dari 80,9 persen pada September 2025.
Pemenuhan rasio likuiditas Bank berdasarkan ketentuan Basel III konsisten juga berada jauh di atas batas minimum regulasi sebesar 100 persen. Hal tersebut tercermin dari rata-rata triwulanan Liquidity Coverage Ratio (LCR) sebesar 238,9%m persen dan Net Stable Funding Ratio(NSFR) sebesar 120 persen per akhir September 2026.
Dari sisi pendanaan, dana pihak ketiga (DPK) tetap ditopang dana murah atau current account and savings account(CASA), yang berkontribusi 56,4 persen terhadap total DPK hingga kuartal III-2026. Permata Bank memperkuat penghimpunan dana tersebut melalui peningkatan transaksi nasabah dan optimalisasi layanan digital.
Di tengah ekspansi kredit, Permata Bank mempertahankan kualitas aset melalui pemantauan portofolio dan pengelolaan risiko secara disiplin. Rasio kredit bermasalah atau non-performing loan (NPL) gross tercatat 2,1 persen, membaik dibandingkan 2,2 persen pada periode yang sama tahun sebelumnya.
Di sisi lain, perusahaan juga terus meningkatkan pembiayaan untuk usaha kecil dan menengah (UKM) menjadi Rp6,9 triliun, tumbuh 16,6 persen secara tahunan. Penyaluran pembiayaan tersebut dilakukan melalui pengembangan ekosistem nasabah serta penawaran fasilitas modal kerja dan investasi sesuai kebutuhan usaha.
"Hal ini merupakan langkah konservatif Bank dalam menjaga kecukupan pencadangan terhadap potensi risiko kredit di tengah ketidakpastiaon global. Bank juga secara konsisten menjalankan langkah-langkah penyelesaian kredit bermasalah melalui proses restrukturisasi, litigasi, dan penjualan aset," ujarnya.
Permata Bank juga mencatatkan perningkatan kinerja atas unit usaha syaraiah. Laba operasional sebelum Penyisihan mencapai Rp631 miliar atau tumbuh 5,4 persen (YoY). Sedangkan pendanaan UUS di kuartal ketiga 2026 tercatat sebesar Rp 27,2 triliun, meningkat satu persen dengan Dana Wadiah sebesar Rp 3,1 triliun atau tumbuh 4,3 persen secara tahunan.
Untuk memperluas layanan keuangan syariah, Permata Bank menghadirkan layanan investasi emas melalui platform Permata ME. Perseroan juga meningkatkan pembiayaan bagi sektor komersial dan UKM untuk mendukung kebutuhan usaha nasabah.